
摘要:根据Omdia的最新数据,2026年上半年,全球AI眼镜出货量达到420万副,同比增长127%。AI眼镜仍属新兴品类的发展阶段,随着市场从较低基数持续扩大,增速正逐步趋于稳定。与此同时,由于不同镜框设计之间竞争日益加剧,......
根据Omdia的最新数据,2026年上半年,全球AI眼镜出货量达到420万副,同比增长127%。AI眼镜仍属新兴品类的发展阶段,随着市场从较低基数持续扩大,增速正逐步趋于稳定。与此同时,由于不同镜框设计之间竞争日益加剧,以及用户隐私问题受到更多关注,该行业正面临更加复杂的市场环境。
Omdia高级分析师巨其然表示:“2026年上半年,AI眼镜市场的增长得益于Meta持续的市场势头以及中国厂商的大量涌入。同样重要的是,厂商通过聚焦免手持拍照和录像、开放式音频以及融入日常眼镜形态中的AI辅助功能,让消费者能够更直观地感受到AI眼镜的实际价值。”
2026年上半年,Meta继续保持了其主导地位,出货量达340万副,占据81.3%的市场份额。不过,规模较小的竞争厂商也通过探索另类的镜框设计和特定的应用场景,为整体市场增长注入新的动力。Even Realities便体现了这一趋势,受其G2系列在北美和西欧地区的需求驱动,其全球排名从2025年下半年的第五位升至2026年上半年的第二位,出货量达到10.2万台,市场份额为2.4%。
巨其然补充道:“Even Realities的镜框设计也与大多数AI眼镜不同。它去除了摄像头和扬声器,转而专注于更纤薄的设计、小型单色显示屏以及实时转录等生产力功能,这表明厂商们正在探索各种方式,让AI眼镜在日常生活中发挥实际作用。”
尽管美国仍是迄今为止最大的AI眼镜市场,但中国大陆作为主要的供应链枢纽和新硬件配置的试验场,正发挥着关键作用。2026年上半年,随着本土厂商对各种显示屏、摄像头和音频配置进行尝试,中国市场的出货量同比激增306%。然而,该市场仍高度分散,阿里巴巴、INMO和小米的出货量合计仅占总出货量的46.1%。
“我们在中国所看到的现象,虽然尚处于早期阶段,但已明确表明,在AI眼镜领域并不存在一种能够满足所有用户需求的单一解决方案。”Omdia研究总监刘健森(Jason Low)表示,“随着该品类在产品形态和功能组合方面不断丰富,这必将成为全球市场的主要特征。”
刘健森补充道:“隐私考量,加上用户偏好的多样性,是推动AI眼镜市场分化的重要因素。随着对配备摄像头的AI眼镜的审查日益严格,仅靠更严格的隐私设置和更清晰的信息说明已远远不够。企业必须明确界定常开摄像头会捕捉哪些内容,向用户说明这些内容将如何被使用,并保证这些内容绝不会流向第三方。”
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码 :TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行 业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
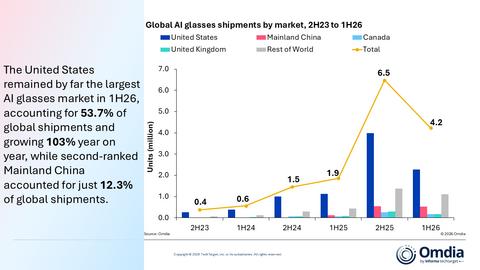
2023年下半年至2026年上半年全球AI眼镜出货量(按市场划分)
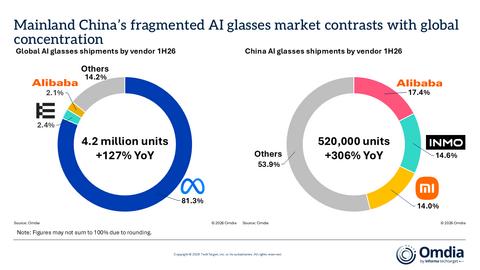
中国大陆碎片化的AI眼镜市场与全球市场高度集中的局面形成鲜明对比